Подотчёт — не личный доход
Деньги на хозяйственные расходы требуют соответствующих оснований и подтверждений. Бессрочное накопление подотчётных сумм не является универсальным способом забрать прибыль.
Консультации · Предметная консультация Ольги
Разберём законные основания выплат и сумму, которую бизнес может себе позволить.
Ярославль / Особенности подключения
До консультации фиксируем вопрос и исходные данные. За 30 минут разбираем согласованный вопрос; объёмный анализ документов и исполнение рекомендаций заказываются отдельно.
Соберите перечень баз и архивов, последние отчёты с квитанциями приёма и список ближайших обязательств. Пароли и закрытые ключи в заявке не нужны.
Пример постановки задачи для ярославской компании при смене специалиста: передать базу и проверить входящие остатки. В рамках услуги «Консультация по выводу денег из бизнеса» уточняем, какие из этих вопросов входят в согласованный объём. Это пример, а не утверждение о местном клиенте ПИК.
Работаем онлайн. Местный офис не заявляется. Региональные условия: ФНС — Ярославская область.
Проверить исходные цифры в инструментах →01 / Задача
Помогаем отделить допустимый способ получения денег собственником от необоснованного изъятия средств компании.
У ИП и ООО разные правовые конструкции. Для общества проверяем реальное основание: распределение прибыли, зарплата, возврат займа, возмещение подтверждённых расходов или иная законная операция. Отдельно оцениваем, какие обязательства останутся у бизнеса после выплаты.
Собственникам ИП и ООО, которые хотят получать деньги прозрачно и не смешивать личные расходы с деятельностью.
Стоимость консультации — 7 500 ₽ за 30 минут. Дополнительный анализ документов, расчёты и выполнение рекомендаций оцениваются отдельно. Точная стоимость определяется после изучения объёма документов, системы налогообложения, количества операций и сложности задачи.
02 / Результат
Перечень подходящих оснований по обсуждаемой ситуации.
Сравнение документальных и налоговых последствий.
Список данных для расчёта доступной суммы.
Порядок согласования выплаты с бухгалтерией.
03 / Состав
04 / Процесс
Деньги на хозяйственные расходы требуют соответствующих оснований и подтверждений. Бессрочное накопление подотчётных сумм не является универсальным способом забрать прибыль.
Даже правомерная выплата может создать кассовый разрыв. Отдельно проверяем календарь налогов, зарплаты, поставщиков и кредитов. Сумму, доступную собственнику, оцениваем после резервирования обязательных платежей, а не по одному остатку на расчётном счёте.
Срок и ритм
Время встречи согласуем после получения вопроса. Если требуется расчёт, анализ нескольких периодов или исследование документов, заранее определяем подготовительный этап. Срочная консультация возможна только после подтверждения доступности; она не останавливает установленные законом сроки.
Граница работы
Не предлагаем обналичивание, фиктивные займы или расходы, переводы через номинальных лиц и уклонение от налогов. Консультация не включает автоматическую сдачу отчётности, отправку ответа, ведение учёта, представительство в суде или выполнение всех рекомендаций: это отдельный согласованный объём.
06 / Вопросы
Нужно законное основание и правильное оформление. Счёт общества не является личным счётом участника.
Нужно проверить реальность займа, состав выплаты, проценты и стороны. Универсальный вывод без документов некорректен.
Можно согласовать отдельный расчёт с полным перечнем обязательств бизнеса.
Следующий шаг
Рядом по задаче
Предметная консультация Ольги
Проверим источник прибыли, ограничения, документы и налоги получателя.
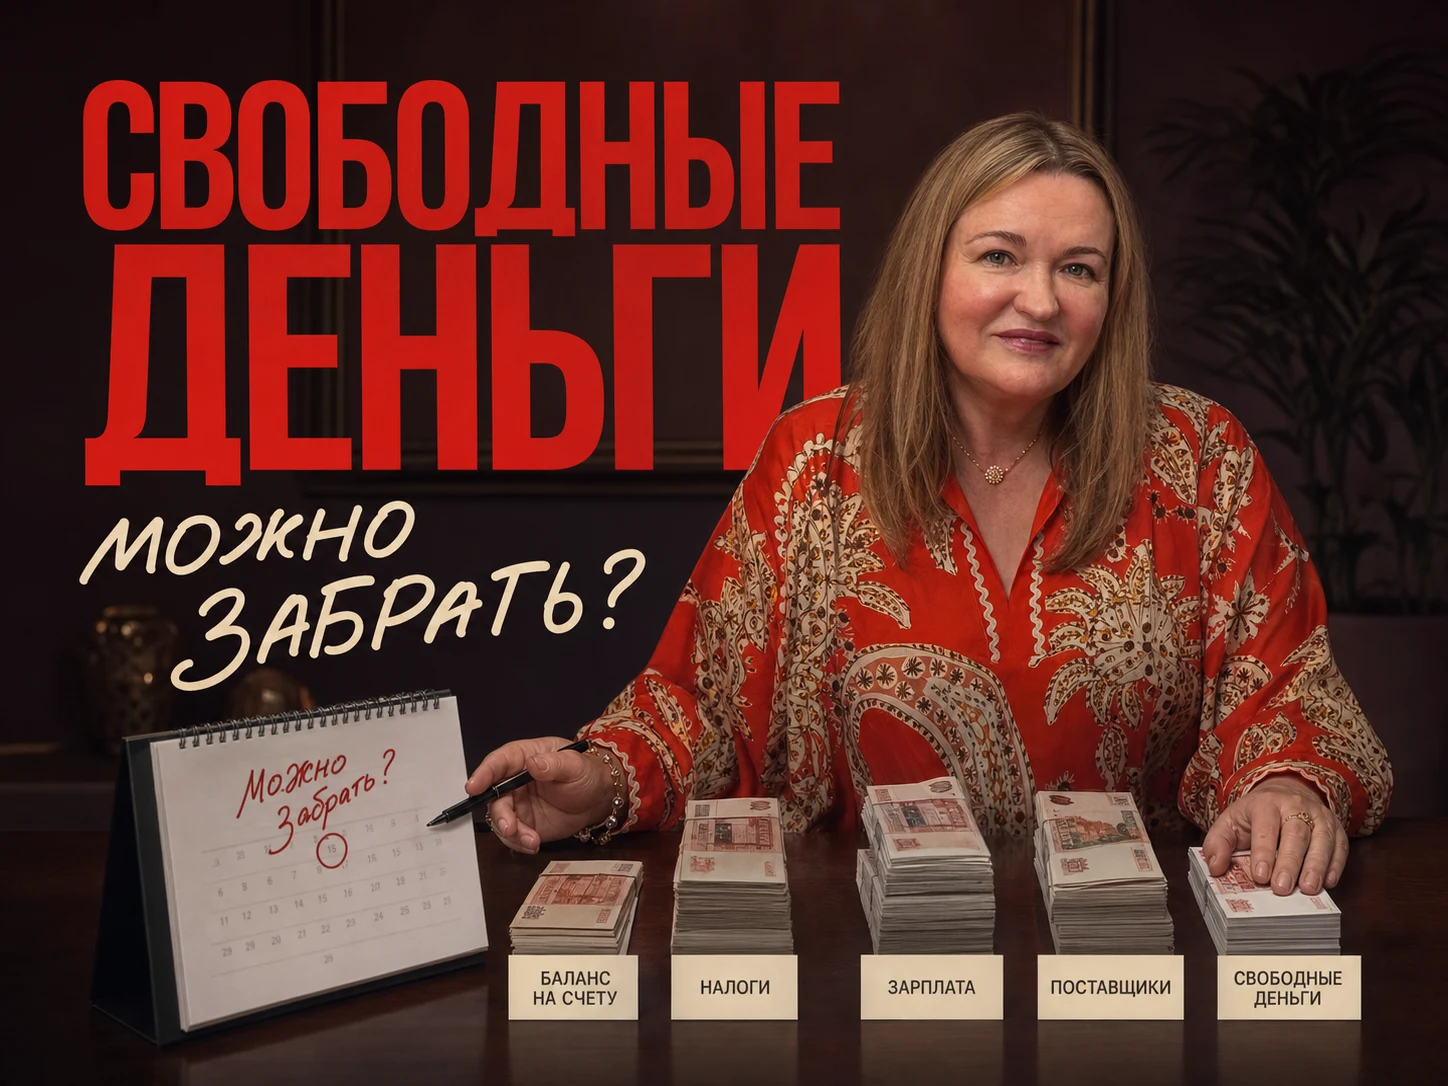
Счёт — ещё не прибыль
Показываем, сколько денег действительно можно изъять, не оставив бизнес без налогов и оборотки.
Предметная консультация Ольги
Налоги предпринимателя с учётом режима, выручки, расходов и личных операций.