Провели инвентаризацию
Установили фактические остатки металла и заготовок.
Кейс 28 / Запасы и себестоимость
Сверили фактические запасы, производство и бухгалтерию. Установили порядок передачи, списания и возврата металла по заказам.
Клиент: Производственное предприятие · металл и заготовки
Производство · Производство / портфель
01 / Входная точка
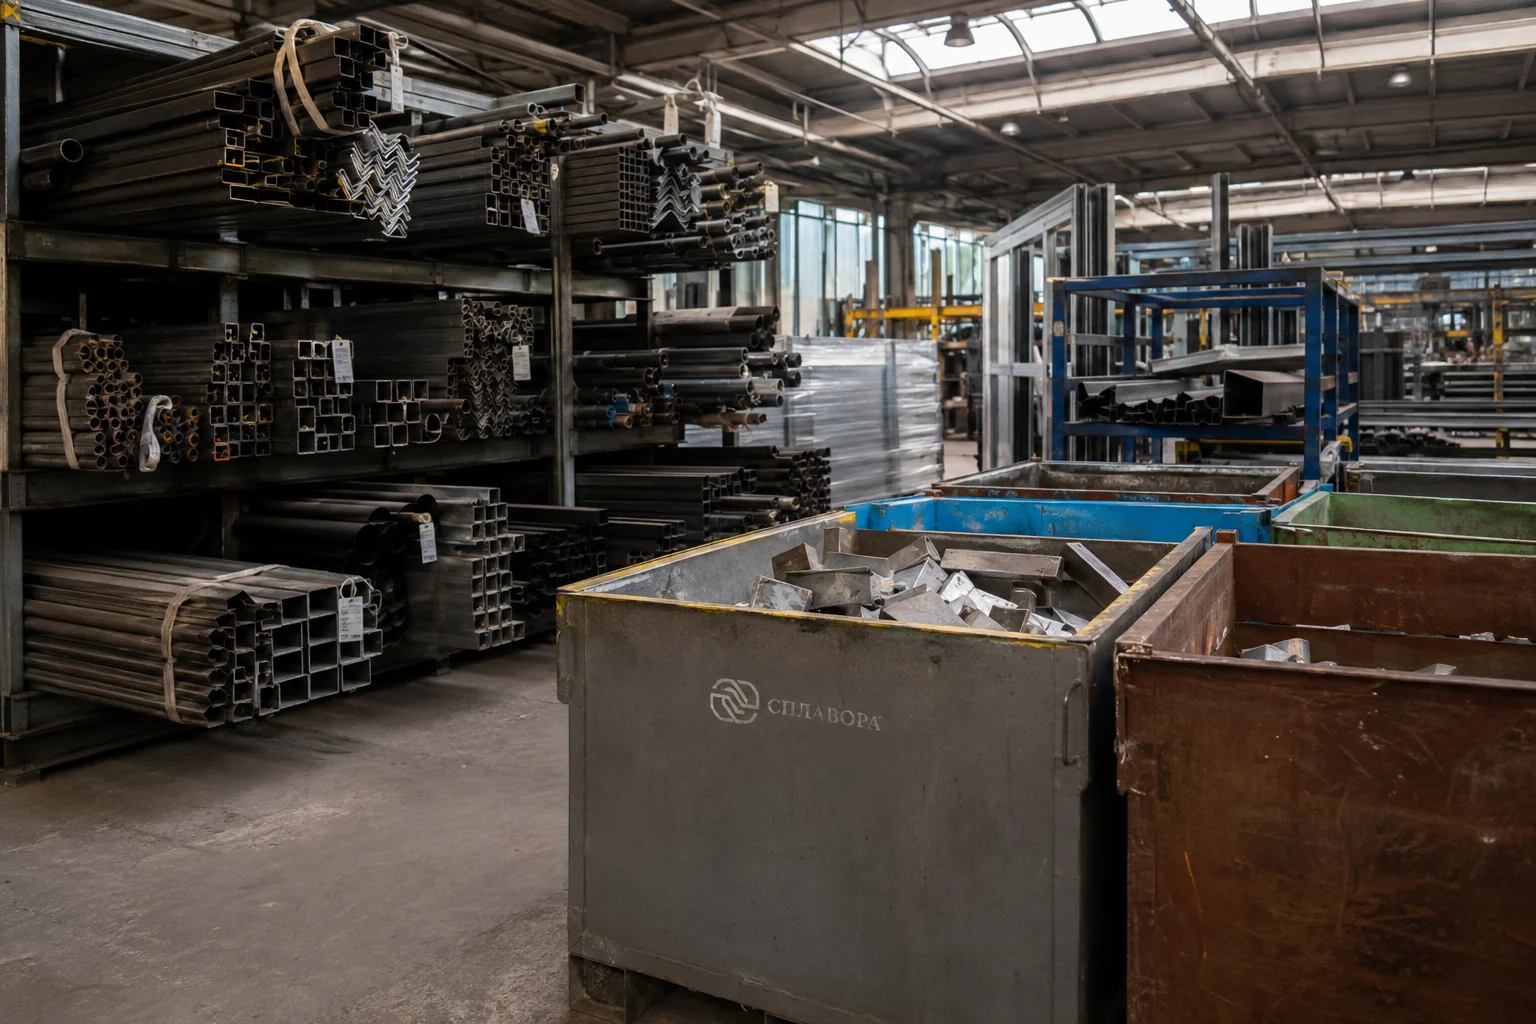
По данным бухгалтерии предприятие располагало значительными запасами металла, заготовок и незавершённого производства. Но данные склада, производства и бухгалтерии не совпадали. Переданные материалы не всегда вовремя относились на конкретные заказы.
Отходы, брак и остатки металла учитывались несистемно. Нельзя было достоверно определить, что находится на складе, что уже передано в производство и какие затраты относятся к выполненным заказам. Расхождение само по себе не доказывает хищение.
02 / Работа ПИК
Установили фактические остатки металла и заготовок.
Сверили бухгалтерские данные со складом и производством.
Проследили передачу материалов по производственным заказам.
Установили порядок передачи, списания и возврата металла, включая остатки и отходы.
03 / Изменение
Предприятие получило достоверные данные о запасах и незавершённом производстве. Стало понятно, сколько металла находится на складе и в работе и как формируется реальная себестоимость выполненных заказов.
Материал не исчезает из контроля при передаче в производство. Его движение до готовой продукции, возвратного остатка или отходов должно быть прослеживаемым.
Источник фактов — описание проекта, предоставленное Ольгой Овчинниковой 5 сентября 2026 года. Названия клиентов и идентифицирующие документы не публикуются. Выводы для читателя не являются дополнительными результатами проекта. Бренды на иллюстрациях вымышлены. AI-иллюстрация с образом Ольги Овчинниковой — эксперта ПИК. Это не фотография клиента или документальная съёмка проекта.
04 / Применить к себе
Следующий шаг
Сначала уточним исходные данные, затем согласуем состав работ, срок и стоимость.