Сверили данные
Сопоставили складской и бухгалтерский учёт с фактическими остатками.
Кейс 26 / Запасы и себестоимость
Сопоставили программу с фактическим складом, восстановили документы по движениям и установили порядок инвентаризаций.
Клиент: Торговая компания · складской и бухгалтерский учёт
Оптовая торговля · Компания
01 / Входная точка
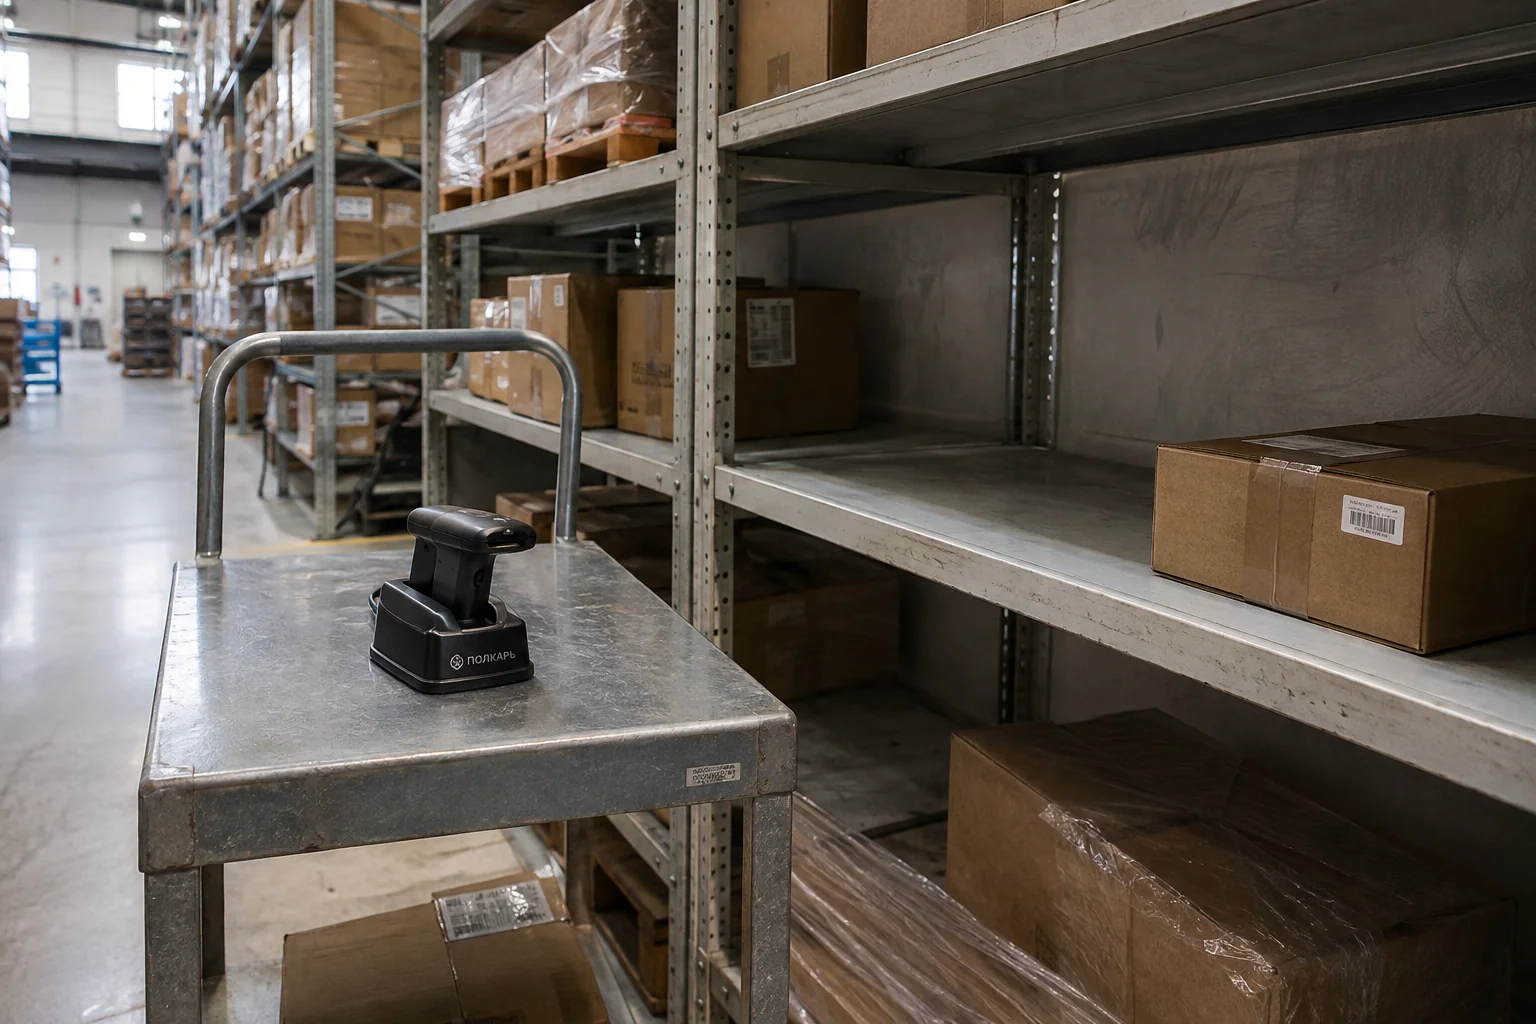
В бухгалтерской программе числились значительные товарные запасы. Инвентаризация показала, что часть товара отсутствует, часть испорчена или не может быть продана, а некоторые позиции годами существуют только в учёте.
Остатки программы не отражали фактическое наличие и состояние запасов. Нужно было выяснить причины расхождений и подтвердить перемещения и списания, а не просто заменить одно число другим.
02 / Работа ПИК
Сопоставили складской и бухгалтерский учёт с фактическими остатками.
Установили причины отсутствия или несоответствия товаров.
Привели в порядок подтверждения перемещений и списаний.
Распределили ответственность и установили порядок проведения инвентаризаций.
03 / Изменение
Компания получила достоверные остатки и перестала оценивать отсутствующий или непригодный товар как полноценный доступный запас. Конкретная сумма корректировок не сообщалась.
Медленная продажа сама по себе не означает автоматического списания актива. Отсутствие, порча, обесценение и документально подтверждённое списание требуют разных решений.
Источник фактов — описание проекта, предоставленное Ольгой Овчинниковой 5 сентября 2026 года. Названия клиентов и идентифицирующие документы не публикуются. Выводы для читателя не являются дополнительными результатами проекта. Бренды на иллюстрациях вымышлены. AI-иллюстрация с образом Ольги Овчинниковой — эксперта ПИК. Это не фотография клиента или документальная съёмка проекта.
04 / Применить к себе
Следующий шаг
Сначала уточним исходные данные, затем согласуем состав работ, срок и стоимость.