Собрали фактические данные
Изучили выручку, расходы, закупки и состав ассортимента магазина.
Кейс 15 / Налоговый режим
Сравнили режимы на фактических закупках и продажах. Выбрали УСН «Доходы минус расходы» с общеустановленными ставками НДС и вычетами.
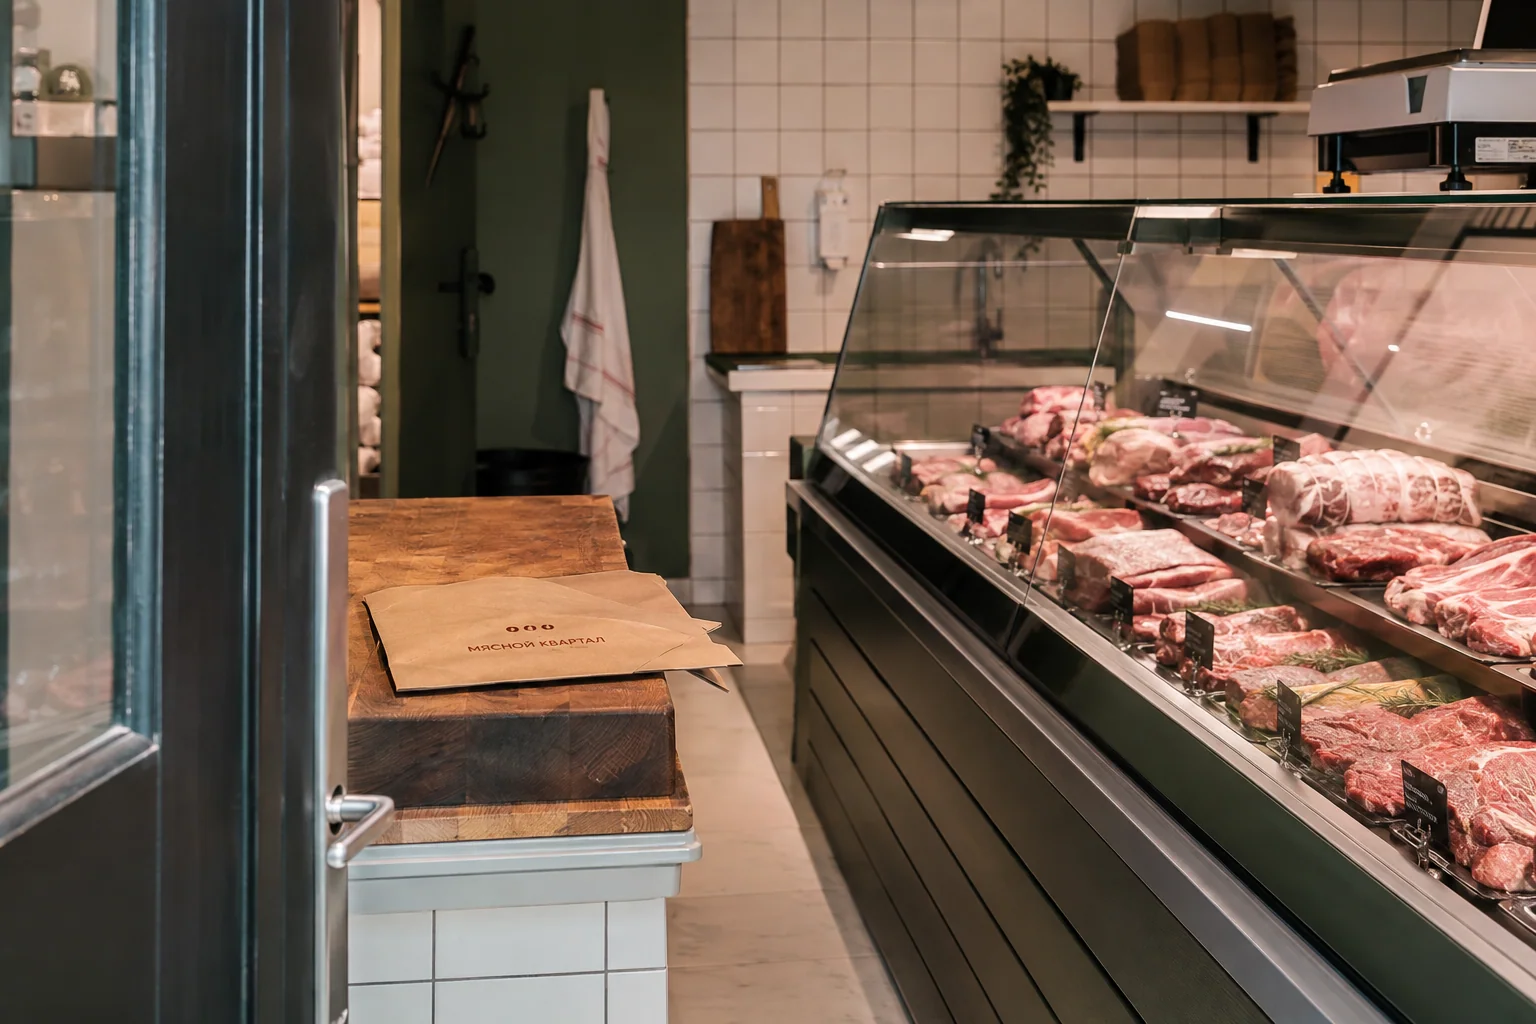
Клиент: Мясной магазин · переход с ПСН в начале 2026 года
Розничная торговля · Одна точка
01 / Входная точка
Мясной магазин несколько лет работал на патенте, но в начале 2026 года перестал соответствовать ограничениям ПСН. Собственники рассматривали простые варианты: УСН «Доходы» 6% с НДС 5% либо АУСН «Доходы» 8%. Требовалось не допустить резкого увеличения общей нагрузки.
Низкая ставка сама по себе не показывала итоговую сумму налога. Существенную часть ассортимента составляла продукция, для которой при соблюдении требований применяется НДС 10%, а закупки давали входной НДС. Для расчёта были важны расходы и право на вычеты.
02 / Работа ПИК
Изучили выручку, расходы, закупки и состав ассортимента магазина.
Рассмотрели оба объекта УСН, специальные ставки НДС 5% и 7%, общеустановленные ставки с вычетами и АУСН.
Учли НДС по реализации соответствующей продукции, входной налог и стоимость бухгалтерского сопровождения.
Для этого бизнеса выбрали УСН «Доходы минус расходы» 15% с общеустановленными ставками НДС и правом на вычеты.
03 / Изменение
Магазин перешёл на режим, выбранный по реальным финансовым показателям. По описанию Ольги, увеличение расходов на сопровождение оказалось значительно меньше налоговой разницы по сравнению с более простым вариантом. Точные суммы не приводились.
Решение нельзя копировать только по названию отрасли. НДС 10% относится к соответствующим товарам, а не ко всему магазину; расходы и вычеты требуют подтверждения. Возможность АУСН также проверяется отдельно.
Источник фактов — описание проекта, предоставленное Ольгой Овчинниковой 5 сентября 2026 года. Названия клиентов и идентифицирующие документы не публикуются. Выводы для читателя не являются дополнительными результатами проекта. Бренды на иллюстрациях вымышлены. AI-иллюстрация с образом Ольги Овчинниковой — эксперта ПИК. Это не фотография клиента или документальная съёмка проекта.
04 / Применить к себе
Правовой контекст · 5 сентября 2026 года
В 2026 году необходимо отдельно проверять право на ПСН, освобождение от НДС, условия специальных ставок и альтернативных режимов. Для НДС общеустановленные ставки 22%, 10% и 0% применяются к соответствующим операциям; вычеты зависят от выполнения условий. Специальные ставки 5% и 7% не дают обычного вычета входного НДС. Ставка 10% для продовольствия определяется по виду продукции и применимым перечням, а не по вывеске магазина.
Это общий комментарий, а не заключение по документам конкретного посетителя. Правила проверяют для периода и обстоятельств операции.
Следующий шаг
Сначала уточним исходные данные, затем согласуем состав работ, срок и стоимость.